In tempi di manovra di bilancio e in clima già ormai pre-elettorale la recente pubblicazione delle nuove stime del tax gapelaborate dal Ministero dell’Economia e delle Finanze ha fatto tracimare dalle acque di un dibattito politico stanco e ripetitivo il sempreverde tema dell’evasione fiscale.
Il tax gap, ovvero la differenza tra il gettito fiscale che si sarebbe raccolto se tutte le attività in essere fossero regolarmente registrate, e quello che effettivamente viene raccolto, è l’indice che misura l’evasione fiscale stimata. Quest’ultima include sia i mancati versamenti tributari (tasse e imposte) sia quelli contributivi (contributi sociali versati all’INPS).
Del resto, l’evasione è senza dubbio uno degli elementi più appariscenti delle numerose contraddizioni e storture del sistema fiscale italiano ed è il tipico tema che stimola discussioni molto accese e polarizzanti dove tuttavia tutte le parti coinvolte nascondono quasi sempre gli elementi fondamentali del contesto di sfondo.
L’evasione fiscale stimata in Italia ammontava secondo le stime del MEF e di ISTAT nel 2023 (ultimo dato disponibile) a circa 110-113 miliardi, un valore pari al 5,1%/5,3% del PIL. Tale ammontare viene calcolato a partire da una stima dell’economia sommersa ovvero quella parte di attività economiche legali ma volontariamente non registrate in tutto o in parte e che quindi non danno luogo (o danno luogo soltanto parzialmente) a versamenti tributari e contributivi. L’economia sommersa nel 2023 era stimata a circa 198 miliardi di euro pari al 9,2% del PIL. La gran parte dell’evasione è di natura tributaria (circa il 90%) mentre il restante 10% consiste di contributivi sociali non versati all’ente previdenziale.
A titolo comparativo rispetto agli altri paesi europei il peso relativo dell’evasione in Italia è mediamente assai più elevato collocandosi su livelli medio-alti: circa il doppio della Germania, quasi il doppio rispetto alla Francia e al Regno Unito, su valori di poco superiori alla Spagna e al Portogallo e allineata a paesi dell’est Europa come Polonia e Ungheria.
È evidente che l’evasione fiscale si configura come un fenomeno di rilevante portata che oltre a rompere un patto legale e sociale che vincola lo Stato ai cittadini, conduce a due gravi conseguenze: una riduzione della capacità di gettito per lo Stato e gli enti locali e una redistribuzione del reddito regressiva.
Se il minor gettito incassato incide sulla capacità degli Stati di fare spesa pubblica – capacità vessata dai vincoli europei e le rigide regole su deficit e debito pubblico – le conseguenze distributive dell’evasione sono ancor più evidenti nello sbilanciamento delle fonti di reddito da cui deriva. La stragrande maggioranza dell’evasione è infatti attribuibile a lavoro autonomo e attività d’impresa, mentre soltanto una piccola parte (stimabile a non oltre il 10%) può essere attribuita a lavoro dipendente. Il motivo è semplice: i dipendenti anche se volessero non potrebbero evadere poiché i versamenti fiscali li effettua per loro conto il datore di lavoro come sostituto d’imposta. E in effetti anche quel 10% di evasione legata al lavoro dipendente è attribuibile essenzialmente a lavoratori in nero, che certo non sono tali per loro scelta. Insomma, l’evasione a conti fatti danneggia in modo preminente le fasce di reddito più basso e il lavoro dipendente.
Fatta questa premessa, è indispensabile fare un passo ulteriore, per far uscire la questione dell’evasione da un discorso sulla “moralità pubblica” nel quale viene spesso, e in modo interessato, confinato, come è accaduto nella recente puntata della trasmissione diretta da Corrado Augias “La Torre di Babele” appositamente dedicata all’evasione fiscale.
In particolare, la forte impressione che spesso si ha quando si discute di falle del nostro sistema tributario è che concentrare l’attenzione sull’evasione fiscale sia un efficace espediente per non parlare del sistema stesso e delle sue macroscopiche storture e ingiustizie che, a differenza dell’evasione sono invece perfettamente legali, legalizzate e addirittura incentivate. Ingiustizie e distorsioni create con pervicace coerenza da molti decenni che hanno letteralmente stravolto in senso regressivo la struttura dei tributi nel nostro paese.
In primo luogo, vi è un rilevante tema distributivo interno allo stesso fenomeno dell’evasione. Si calcola che circa l’80% del valore dell’evasione in Italia sia attribuibile a micro e piccole imprese e lavoro autonomo, mentre il restante 20% a medie e grandi imprese. Ciò è dovuto sia alla peculiarità del tessuto produttivo italiano, fatto in larghissima parte di piccole e piccolissime imprese (95% delle imprese esistenti), sia alla forte presenza di sacche di attività informali di difficile monitoraggio nel mondo delle micro-attività. A questo mondo il Governo ha offerto in questi anni il “concordato preventivo biennale”, cioè un accordo fra Stato e imprese sulle imposte da pagare nei due anni successivi, a prescindere dal reddito effettivo: in altre parole, qualunque guadagno ulteriore a quello previsto non era tassato per nulla.
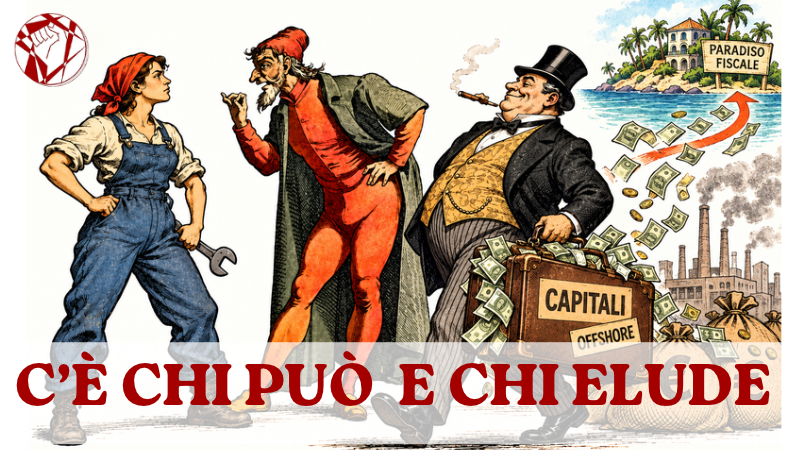
Naturalmente, comunque, anche la grande impresa evade e quando evade lo fa su cifre pro-capite infinitamente più consistenti. Tuttavia, il vero tema, di cui si parla molto meno, è che le imprese oltre ad evadere, eludono. E l’elusione è tipica della grande impresa e tipicissima delle grandi imprese multinazionali.
Per elusione si intende l’insieme di operazioni legali prive di qualsiasi ratio economica che non sia il mero risparmio di imposta. In sostanza un raggiro a tutti gli effetti, ma pienamente legalizzato. Anche qui esiste la piccola elusione e la grande elusione. La prima sfrutta gli spazi e le aporie concesse dal sistema tributario nazionale, la seconda, ben più corposa e accessibile per lo più alle grandi imprese, sfrutta l’ingegneria dei sistemi fiscali internazionali adottando tecniche quali i prezzi di trasferimento, il trasferimento dei profitti, la sottocapitalizzazione, la manipolazione di interessi passivi e royalites ed altri sofisticati sistemi. L’elusione, a differenza dell’evasione, non è un’anomalia tollerata o sfuggente, ma è un pezzo costitutivo del sistema per come lo si è deciso di disegnare e dell’architettura di concorrenza fiscale globale plasmata in 4 decenni di neo-liberismo. Non un incidente, dunque, ma una precisa strategia, come dimostra l’ultimo pacchetto Tax Omnibus attualmente in discussione in sede europea che, come tutti i pacchetti Omnibus lanciati in questi anni, fa della ulteriore deregolamentazione la chiave per un presunto rilancio dell’economia europea.
L’altro aspetto generale che l’attenzione univoca sull’evasione nasconde, oltre allo scandalo dell’elusione, è quello della struttura complessiva del sistema tributario nel suo insieme, la sua stessa base costitutiva.
Molti dei commentatori che, giustamente, demonizzano l’evasione fiscale ma ingiustamente, la additano da sola a causa di tutti i mali, dimenticano di ricordare cosa è successo al sistema tributario italiano dagli anni ’80 ’90 dello scorso secolo. La tendenza di fondo è ben sintetizzabile in pochi e cruciali direzioni: la drastica diminuzione della progressività dell’imposta sui redditi (passata da 32 a 3 scaglioni dal 1974 ad oggi con una vertiginosa riduzione della distanza tra redditi afferenti al primo e all’ultimo scaglione di reddito); l’introduzione di regimi separati agevolati e non progressivi per una parte dei redditi da capitale (redditi da affitti, da attività finanziaria, redditi di società di capitali) e per il piccolo lavoro autonomo (regime forfettario fino a 85.000 euro) con conseguente estrema frammentazione caotica dei regimi fiscali; e infine l’approdo ad un sistema di libera circolazione di merci e capitali che ha consentito la libera delocalizzazione produttiva e fiscale dando libero corso a tutti quei meccanismi elusivi di cui beneficia il grande capitale produttivo e finanziario a caccia di paradisi fiscali o trattamenti agevolati.
Meccanismi che hanno, nel loro insieme, ridotto programmaticamente il sistema tributario ad un meccanismo selettivo di estrazione di risorse a carico quasi esclusivo del lavoro dipendente, dei pensionati e di una piccola porzione di imprese, per giunta con un ridottissimo livello di progressività residua.
Discutere di evasione fiscale è allora sacrosanto. Ma usarla come facile capro espiatorio a legittimazione implicita di un sistema fiscale la cui unica pecca sarebbe quella di non funzionare correttamente per la disonestà dei contribuenti, non soltanto è sbagliato, ma è molto pericoloso perché finisce per incanalare la critica degli aspetti distributivi del carico fiscale soltanto sulle anomalie attuative di un sistema e non sulla sua stessa struttura.
L’eterna dialettica superficiale tra una destra politica che strizza l’occhio all’evasione fiscale per conquistare il cuore e il voto dei piccoli evasori confondendo la micro-evasione con il furto programmatico di milioni e milioni di euro all’erario da parte di una classe benestante, e un centro-sinistra che erge, a parole, la lotta all’evasione a pilastro morale della propria visione del mondo ma non mette in alcun modo in discussione i fondamenti stessi della gigantesca ingiustizia fiscale nel neo-liberismo (sbilanciamento assoluto del carico tributario sul lavoro, libera circolazione del capitale, delocalizzazione produttiva, mortificazione della progressività), è una dialettica marcia. Ed è una dialettica funzionale alla riproduzione di un sistema profondamente e intrinsecamente iniquo che, da un lato, limita la possibilità di spesa da parte dello Stato e dunque la sua capacità di offrire servizi e politiche per la piena occupazione tramite espansioni della spesa pubblica in deficit, dall’altro risulta basato su una crescente e ormai intollerabile disuguaglianza dove una piccola élite non soltanto si arricchisce a priori a dismisura a discapito della maggioranza, ma elude a posteriori sistematicamente il fisco attraverso esenzioni, agevolazioni, elusioni e fughe di capitali.
All’azione del Governo di questi anni, che fra l’altro ha garantito diversi condoni chiamati pudicamente “rottamazioni”, non si risponde quindi con una critica basata esclusivamente sul piano della moralità. Soltanto attraverso una critica radicale dell’impianto del sistema tributario e fiscale è possibile affrontare in modo serio e credibile la lotta all’evasione come tassello (tra i molti) di un sistema profondamente iniquo ritagliato per i privilegi di pochi.


